個人間融資とは?SNS・掲示板で確認したい条件と注意点

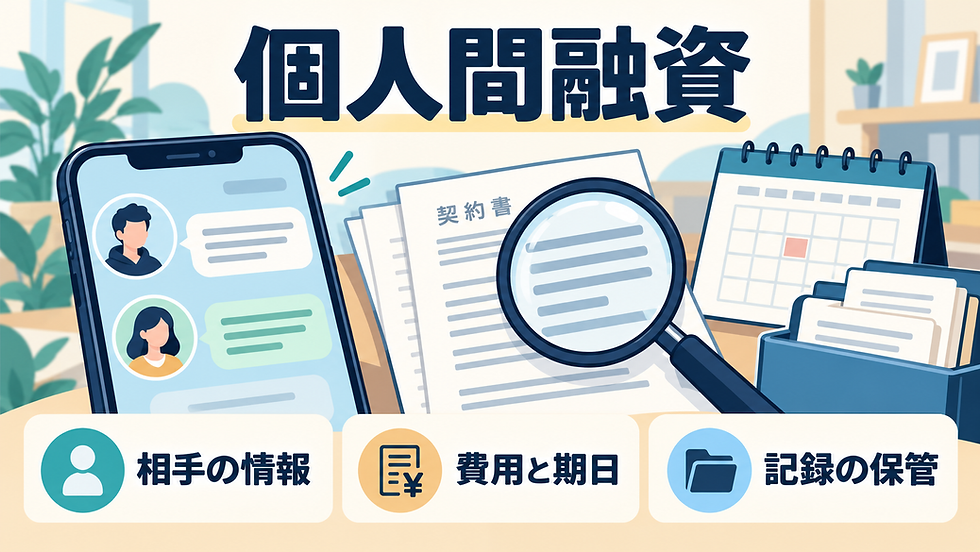
個人間融資とは、個人同士でお金を貸し借りすることを指す言葉です。ただし、家族・友人との貸し借りと、SNSや掲示板で見知らぬ相手から持ちかけられる取引では、確認できる情報や注意すべき点が異なります。急な出費で探しているときほど、相手の情報、費用と期日、やり取りの記録を分けて整理しましょう。
この記事では、個人間融資の基本と、SNS上の説明を読む際の確認項目をまとめます。特定の相手への申し込みを勧めるものではなく、言葉の印象だけで判断しないための情報ガイドです。信用情報や審査については、関連記事で詳しく説明しています。
個人間融資とは?家族・友人とSNSの募集を分けて考える
知っている相手との貸し借り
家族や友人に事情を説明してお金を借りる場合は、相手との関係がすでにあります。それでも「いつ返すか」「一括か分割か」「利息を付けるのか」が曖昧だと、後から認識の違いが生まれます。親しい関係だからこそ、金額、受渡日、返済日、返済方法を双方が確認できる形で残すことが大切です。
借りる側の事情だけでなく、貸す側の生活への影響も考えます。予定が変わったときの連絡方法まで相談しておくと、言い出しにくさから連絡が途切れることを防ぎやすくなります。ただし、書面を作るだけで、どのような条件でも適法になるわけではありません。
SNS・掲示板で見かける「個人で貸します」
SNSの表示名やプロフィールは、契約相手の身元を証明するものではありません。丁寧な返信や長い投稿履歴があっても、誰が、どの立場で貸すのかは別に確認する必要があります。「個人」という呼び名と、実際の営業の形を区別して読みましょう。
金融庁は、個人でも反復継続する意思をもって貸付けを行う場合は貸金業に該当し、登録が必要になると説明しています。また、SNSなどで広く融資を勧誘する行為が貸金業法に抵触する場合や、個人を装ったヤミ金融による被害について注意を呼びかけています。
個人間融資を調べるときに整理したい5つの項目
1.相手の情報と、説明の出どころ
契約する相手の正式な名称・氏名、所在地、連絡先を確認します。事業として貸付けを行う相手なら、登録の確認も必要です。プロフィールの肩書き、紹介者の言葉、画像で送られた証明書だけで確認を済ませず、公的な情報との照合を考えてください。確認できない部分は、推測で埋めず「未確認」として残します。
2.表示額ではなく、実際の受取額
「いくらまで可能か」という表示と、実際に振り込まれる額を分けます。手数料などが差し引かれる説明なら、何の費用がいくらか、いつ差し引かれるかを確認してください。必要な支払いに足りるかは、表示額ではなく手元に届く金額で考えます。
整理用のメモには「必要な支出」「手元の資金」「不足額」「実際の受取額」を別々に書きます。例えば支出4万円、手元1万円なら不足は3万円です。必要額が分かる前に提示された上限額だけを基準にすると、本来の不足とは関係のない金額を検討してしまいます。
3.返済総額・返済日・変更時の扱い
返す金額、返す日、支払方法を同じ文面で確認します。分割払いの場合は、1回分の額だけでなく、回数と合計額も並べましょう。期限を延ばす際の費用について説明がある場合も、その支払いで元金が減るのかは別の確認項目です。不明点が残る状態で合意を急がないことが大切です。
4.求められる個人情報と利用目的
本人確認書類、勤務先、家族の連絡先などを求められた場合は、提出先、目的、取扱いを確認します。融資の相談を始めたからといって、どの情報でも送る必要があるとは限りません。パスワードや認証コード、口座の操作権限を渡す要求には応じず、内容を第三者に相談してください。
5.やり取りを後から確認できるか
投稿のURL、アカウント名、連絡日時、提示された条件を保存します。画像だけでなく、どの説明に対する返信なのか分かる前後の会話も残しておくと、経緯を整理しやすくなります。記録には個人情報が含まれるため、公開投稿で共有するのではなく、自分で管理し、相談先に必要な範囲で示しましょう。
「即日」「審査なし」「個人だから安心」という表現の読み方
「即日」と書かれていても、申し込みを受け付ける時刻、確認が終わる時刻、実際に入金される時刻は同じではありません。期限の迫った支払いを、まだ確定していない入金に合わせて約束しないようにします。返信が早いことと、取引条件が確認できていることも分けて考えましょう。
「審査なし」「ブラックでも可能」といった言葉だけでは、契約の可否や条件は分かりません。信用情報をどのように扱うかと、相手の実態が確認できるかは別の問題です。過去の記録や審査についての詳しい説明は、次の記事で整理しています。
ソフト闇金という呼び名も、対応の印象を伝える言葉と、登録や契約条件の確認を分けて読むことが大切です。特定の名称だけで相手を評価せず、説明の根拠を確認します。対応が穏やかでも、違法な金利や無登録営業が適法になるわけではありません。
先払い・別の契約を求められたときの対応
借りる前に保証金などの送金を求められたり、別の商品の購入やスマートフォンの契約を条件にされたりした場合は、その場で進めず、要求の内容を保存してください。金融庁は、融資のためにスマートフォンを契約して相手に渡した後、連絡が途絶え、端末の支払いだけが残った事例を紹介しています。
すでに連絡した場合も、焦って追加送金や書類送信を重ねる必要はありません。いつ、何を伝え、どの金額が動いたかを時系列で整理します。消費者ホットライン188や警察相談専用電話#9110など、金融庁が案内する窓口へ経緯を伝えられます。具体的な契約や請求への対応は、保存した資料をもとに相談してください。
お金が必要なときは、支払先への相談も同時に進める
個人間融資を探す背景に、家賃や生活費、急な請求の不足がある場合は、まず支払先に期限や支払方法を相談できるか確認します。「今いくら用意できるか」「残りはいくらか」「いつなら用意できる見込みか」を伝えると、話の出発点が明確になります。
家族や友人に頼れる場合は、相手が断れる余地も残して相談しましょう。身近な人に話しにくい事情がある場合は、無理に打ち明けず、自治体の生活相談など第三者に状況を整理してもらう方法もあります。相談したら必ず資金が得られるわけではありませんが、支払いの優先順位や利用できる対応を確認する入口になります。
個人間融資についてよくある質問
個人間融資はすべて違法ですか?
個人同士の貸し借りを一括りにはできません。実際の行為や条件で判断する必要があります。個人でも反復継続する意思で貸付けを行う場合は貸金業に該当するという金融庁の説明があり、SNSの募集を身近な人との貸し借りと同じには扱えません。
借用書や契約書があれば安心できますか?
約束を整理するための記録にはなりますが、相手の身元や条件の適法性まで保証するものではありません。空欄や説明と違う箇所を残さず、理解できない内容があれば合意する前に相談しましょう。
口コミやランキングの順位は何の参考になりますか?
掲載内容を探す入口にはなりますが、契約相手の実態や今回提示される条件を代わりに確認するものではありません。いつ、何を根拠に書かれた情報かを見て、順位だけで判断しないことが大切です。
すでに個人情報を送ってしまったら?
送った内容と相手のアカウント、連絡日時を整理し、追加の要求に応じる前に相談窓口へ連絡してください。要求された情報によって対応が変わるため、記録を消さずに経緯を説明できるようにします。
TOPページと関連情報で確認を続ける
個人間融資を調べるときは、呼び名よりも相手の情報、費用と期日、記録の残し方を具体的に整理しましょう。当サイトのTOPでは掲載情報と比較項目を確認でき、関連記事では費用・審査・返済計画を詳しく読めます。分からない項目をそのままにせず、一つずつ確認するために活用してください。