ソフト闇金のデメリット|返済負担・電話・職場への連絡で困った場合

ソフト闇金のデメリットを考えるとき、利息や手数料の負担だけでなく、連絡への不安、職場や家族への影響、生活費不足の繰り返しなども気になるでしょう。お金の問題が生活全体に広がると、何から整理すればよいか分からなくなることがあります。
この記事では、支払期限に間に合わない、電話が繰り返しかかる、職場に連絡が入る、見知らぬ請求の手紙が届くといった場面を分けて考えます。本文中の事例は理解のための架空の想定事例であり、実在する利用者の体験談や、特定の掲載先への告発ではありません。挿絵も説明用に制作したイメージです。
返済の計画を見直すことは大切ですが、遅延があったからといって、脅しや嫌がらせを受け入れなければならないわけではありません。本人を責めるより、起きている事実を整理し、問題に合う相談先を選ぶことが次の行動につながります。
ソフト闇金のデメリットを、三つの問題に分ける
第一は、支払総額や期間などの金銭的な負担です。第二は、電話や訪問、職場への連絡など、生活の平穏に関する問題です。第三は、契約や請求の問題が整理されても残る、家計の不足です。
この三つは関連しますが、解決に必要な対応が同じとは限りません。請求が適法かどうかは法律の問題です。毎月の生活費が不足することは家計や生活支援の問題です。連絡で身の危険を感じる場合は、安全の確保が先になります。
ソフト闇金という名称は、公的な認可区分ではありません。金融庁は、登録を確認できない業者から借り入れないよう案内し、違法な高金利や取立ての被害について注意を呼びかけています。穏やかな応対だったという最初の印象だけで、取引の適法性は判断できません。
返済の予定が崩れたとき、何が負担になるのか
支払ったお金が、元金を減らしているとは限らない
支払いを続けていても、利息や費用として扱われ、元金が減らない場合があります。いくら払ったかだけでなく、現在何をいくら請求されているか、その内訳が説明されているかを整理します。
期限を延ばせたという案内があっても、負担が軽くなったとは限りません。新しい日付、請求額、追加費用、支払いの扱いが不明なら、確認が必要です。違法性が疑われる請求は、自己判断で支払義務を認めず、契約や連絡記録を持って法律の専門家へ相談できます。
次の給料だけを見て計画すると、生活費が抜ける
架空の例として、次の給与で払えると考えていたものの、家賃や食費、公共料金を差し引くと足りなかった場面を考えます。入金予定があることと、その全額を支払いに使えることは違います。
この場合、計算が不足していた点は見直せます。ただし、それを人格の問題に置き換える必要はありません。収入から生活に必要な支出を引き、いついくら不足するかを具体的にすることが役立ちます。
想定事例1:支払日を過ぎて、電話が繰り返しかかってくる
ここからの事例は、対応を整理するための架空例です。Aさんは支払日の見通しが立たず、不安から着信を見ることがつらくなりました。複数の番号から連絡が入り、仕事や睡眠にも集中しにくくなっています。
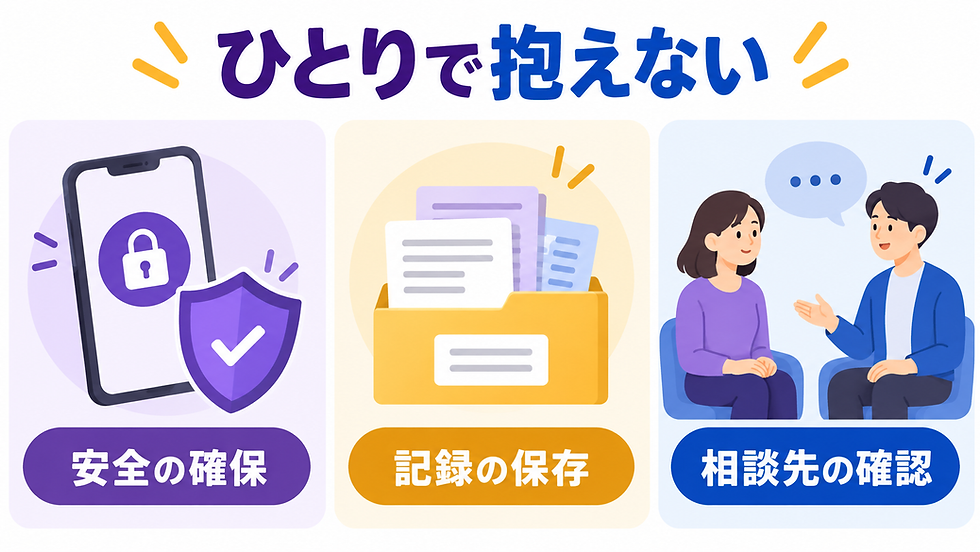
このような場面では、「すべての電話に答え続けなければならない」と一人で抱え込まないことが大切です。連絡の日時、番号、回数、留守番電話やメッセージの内容を、無理のない範囲で残します。画面の記録だけでなく、何を言われたかのメモも経緯を伝える材料になります。
記録を集めるために、危険な相手と会ったり、長時間やり取りを続けたりする必要はありません。保存できる着信履歴やメッセージから整理できます。新たな支払約束をその場で迫られても、見通しがないことを確約で埋めないようにします。
電話の回数だけで個別の違法性を断定することはできませんが、脅迫的な言葉、深夜の連絡、生活や仕事への影響などは、具体的な事実として相談できます。自分の不安を「気にしすぎ」と片づけず、何が起きているかを分けて伝えましょう。
想定事例2:職場に連絡が入り、周囲に知られるのが怖い
Bさんの職場に、私的な支払いに関する連絡が入りました。Bさんは仕事を失うのではないかと不安になり、急いで別のところから借りて払おうと考えています。これは想定事例で、特定の業者の実績を示すものではありません。
金融庁は、本人と連絡が取れないなどの理由もなく勤務先へ督促の電話をすることは法律で禁じられていると案内しています。職場への電話があった場合、用件や経緯などの確認が必要であり、すべてを同じものとして扱うわけではありません。
職場で受けた連絡は、可能な範囲で日時、相手が名乗った名称、用件を記録します。職場の協力が必要なら、信頼できる担当者に必要な範囲で状況を伝える方法があります。関係のない人へ説明を広げる必要はありません。
職場の人に肩代わりしてもらう、連絡を止めるために別の借入れを急ぐなど、その場の不安だけで判断を重ねないようにします。専門家へ相談する際は、職場への連絡があることを優先して伝え、対応の進め方を確認できます。
想定事例3:家のポストに、知らない相手から請求の手紙が届く
Cさんの自宅に、覚えのない名称の相手から支払いを求める手紙が届きました。金額や期限が書かれていても、自分が以前やり取りした相手と同じなのか、何の請求なのかが分かりません。

画像は見知らぬ郵便物の説明用イメージです。実際の請求書や被害資料ではありません。
このときは、封筒と中身を一緒に保管し、届いた日を記録します。差出人、請求の根拠、契約の対象、金額の内訳が分かるかを確認します。書かれている口座へすぐに振り込んだり、追加の個人情報を送ったりする前に、内容を確かめることが大切です。
知らない名称だから必ず無関係とも、過去に借りたことがあるから必ず正しい請求ともいえません。自分の契約や支払い記録と照合し、分からない場合は専門家に資料を見せて相談できます。
公的機関や裁判所を名乗る書面など、期限のある法的手続きが疑われるものは、自己判断で捨てたり放置したりせず、公式の連絡先や専門家を通じて速やかに確認します。相手の記載だけに頼らず、確認先そのものも確かめましょう。
厳しい取立ては、借り手が耐えるべき条件ではない
支払いの計画を立てることと、脅しや嫌がらせを受け入れることは別です。「借りた本人が悪いから仕方がない」と考えると、相談が遅れることがあります。問題のある行為が起きているなら、その行為について相談できます。
身の危険を感じる、相手が押しかけている、暴力や具体的な脅迫があるなど、緊急の状況では安全を優先します。警察庁は、緊急通報は110番、緊急ではない安全に関する相談は最寄りの警察署や#9110を案内しています。
この記事でいう備えは、厳しい取立てを受ける覚悟をすることではありません。契約を理解し、問題が起きたときに相談できる資料と窓口を持つことです。安全を守るための行動を、返済への誠意が足りないことと結び付ける必要はありません。
法律相談をしても生活が苦しいときは、問題を分けて振り返る
法律相談で扱うこと
請求の適法性、支払義務、取立てへの対応、債務整理などは、法律の専門家に相談する意味がある問題です。個別の事情に応じた手続きや対応が、生活を立て直す重要な助けになる場合があります。
「弁護士や司法書士に相談しても根本的な解決にならない」と一般化することはできません。どの問題について相談し、何を依頼し、何がまだ残っているかを分けて考える必要があります。
相談後も残る家計の不足
架空の例として、契約の問題について相談を進めた一方、毎月の家賃や生活費の不足が続いている場合を考えます。法律上の問題と、今後の収支の問題は関連しますが、同じ作業で解決するとは限りません。
この場合は、法律相談が無意味だったと結論づけるより、残っている問題を担当者へ伝え、家計や生活支援の窓口も確認する方法があります。支援を組み合わせることで、違う種類の問題へそれぞれ対応できます。
期待していたことと、依頼した範囲を確認する
相談しただけなのか、正式に依頼しているのか、どの相手や契約を対象としているのかを確認します。新たな請求や別の相手からの連絡があれば、担当者へ情報を追加します。
説明が分からない場合は、現在の対応状況、次に必要なこと、費用や連絡方法を質問できます。一度の相談で分からなかったことがあっても、再確認することは可能です。
計画しなかったことは見直せるが、本人を責めても数字は変わらない
手続きが簡単そうに見え、返済後の生活を十分に計算しなかったと振り返る人もいるかもしれません。その場合は、どの確認が抜けていたかを具体的にするほうが、性格を責めるより次の対策になります。
抜けやすいのは、受取額と支払総額の違い、給料日前の支払い、複数の契約の合計、予備費です。明細や予定を並べてみると、一件ずつでは小さく見えた負担が、同じ日に集中していると分かる場合があります。
たとえば、収入の合計では足りるように見えても、入金前に支払いが重なると、その日には不足します。月の総額と、日付ごとの残高を分けることで、何が原因かを見つけやすくなります。
対策は、すべてを我慢することではありません。必要な生活費を守りながら、支払先への相談、使える支援、収支の調整を検討します。食事や通院などを無理に削る前に、状況を相談できる相手を持つことも大切です。
次の借入れで埋める前に、負担を一覧にする
支払日が迫ると、その日だけを乗り切るために新たな借入れを考えやすくなります。しかし、支払い先が増えると、連絡や期限の管理も増えます。まず現在の契約と請求を一覧にしてみましょう。
一覧には、相手の名称、受け取った金額、これまで払った金額、現在の請求額、支払日、相談の状況を書きます。分からない部分は「不明」と記し、推測で埋めません。この一覧は請求をすべて認めるためではなく、状況を相談先へ伝える資料です。
次に、借入れと関係なく必要な生活費を別にまとめます。契約ごとの問題と家計全体の不足が分かれると、法律相談と生活の相談を並行して進めやすくなります。
記録を残すときは、三種類の資料を分ける
第一は契約や案内に関する資料です。第二は実際の受取りと支払いの記録です。第三は連絡や請求の履歴です。それぞれを日付順に整理すると、説明と実際の経過を照らし合わせやすくなります。
着信履歴やメッセージは、可能なら相手や日時が分かる形で保存します。紙の手紙は封筒も含めて残します。どの資料か分からなくならないよう、短い説明を添えると相談時に役立ちます。
資料が足りないことを理由に、相談を先延ばしにする必要はありません。まず分かる範囲を伝え、不足しているものを確認できます。記録のために危険な接触を続けることは避け、安全を優先します。
相談する際に伝えると整理しやすい五つのこと
「何が起きているか」「いつからか」「相手は誰を名乗っているか」「何を請求されているか」「いま最も困っていること」を短くまとめます。電話が怖い、仕事への影響がある、請求額が分からないなど、自分の困りごとも具体的に伝えます。
契約の説明を最初から完璧にする必要はありません。資料で分かることと、記憶にあることを分ければ、相談先も確認すべき点を把握しやすくなります。
すでに担当する専門家がいる場合は、新しい連絡や請求を共有し、直接のやり取りをどうするか確認します。別の条件に同意したり、新たな支払いを約束したりする前に、状況を知らせることができます。
よくある質問
支払いが遅れたら、職場への連絡は仕方がないですか?
一律にそうとはいえません。理由や連絡内容など、個別の事情の確認が必要です。日時や用件を記録し、問題があると感じたら専門窓口へ相談できます。
知らない相手の請求書は、無視してよいですか?
すぐに支払うことも、何も確認せず放置することも避け、根拠と相手を確認します。期限のある手続きが疑われる場合は、速やかに公式窓口や専門家へ確認しましょう。
法律相談をすれば、毎月の生活費も自動的に解決しますか?
法律上の問題と今後の家計は役割が異なります。必要に応じて法律相談と生活・家計の相談を組み合わせます。
自分の計画不足があっても相談できますか?
相談できます。見直せる部分を整理することと、不適切な取立てへの対応は別です。自分を責めて相談を遅らせる必要はありません。
問題を分ければ、次に確認することが見える
ソフト闇金のデメリットは、費用だけでなく、連絡への不安、職場や生活への影響、家計の不足などに分かれます。すべてを一人の努力や覚悟で乗り切ろうとせず、事実を整理して、問題に合う相談先につなげましょう。
当サイトの掲載情報を読む場合も、ランキングの順位や応対の印象だけで判断せず、登録、契約、返済後の生活を別々に確認できます。すでに困っている場合は、比較を続けることより相談を優先して構いません。